
当サイトのリンクは広告を含みます。
こんにちは! FP2級&住宅ローンアドバイザー、趣味はキャンプのけんおーじです。
「この先の金利上昇やインフレで、我が家の家計は本当に大丈夫か…?」 「子供の教育費が本格化するけど、貯金は足りる…?」 「老後資金っていったい幾ら必要なんだ…?」
このように、長きにわたる人生では、住宅ローンの返済以外にも大きなライフイベントや支出が次々とやってきますよね。
頭の片隅で「うちの家計、このままで本当に大丈夫なのだろうか…」と、漠然とした将来への不安を抱える方は多いことでしょう。
でも、どうやって改善すべきか?何から手をつければいいのか…と考えてしまうのが現実。
そんなモヤモヤをスッキリ解消するために、FP2級の私が提案する施策は「ライフプラン表(キャッシュフロー表)」を使ること。
この表を作ることで、あなたの家計の未来のお金を「可視化」することが可能なんです。
以下、このライフプラン表(キャッシュフロー表)の作成手順を3ステップで解説していきます!


「ライフプラン表(キャッシュフロー表)」は、将来のお金の不安を解消する表!
将来のお金の不安を解消する第一歩が、「ライフプラン表(家計のキャッシュフロー表・ライフイベント表)」の作成です。
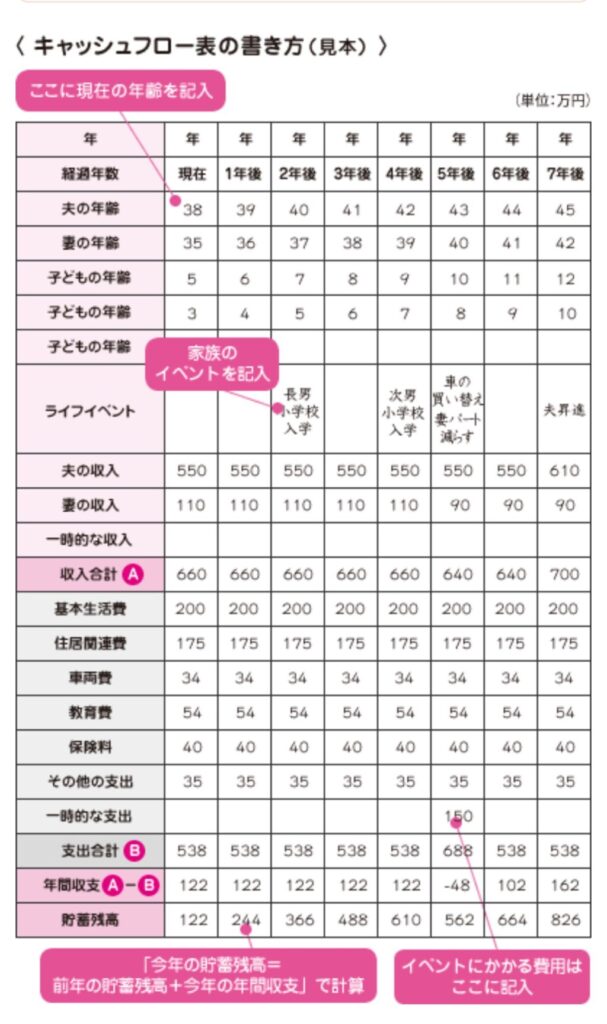
ライフプラン表とは、現在の家計収支と将来のライフイベントを組み合わせ、これからの貯金残高がどう推移していくかを予測・見える化する表のこと。
「会社の決算書みたいで難しそう…」と思われるかもしれませんが、安心してください。イメージとしては、「今月の家計簿をベースに、1年先、さらにその先の人生の収支カレンダーを作る作業」のようなものです。
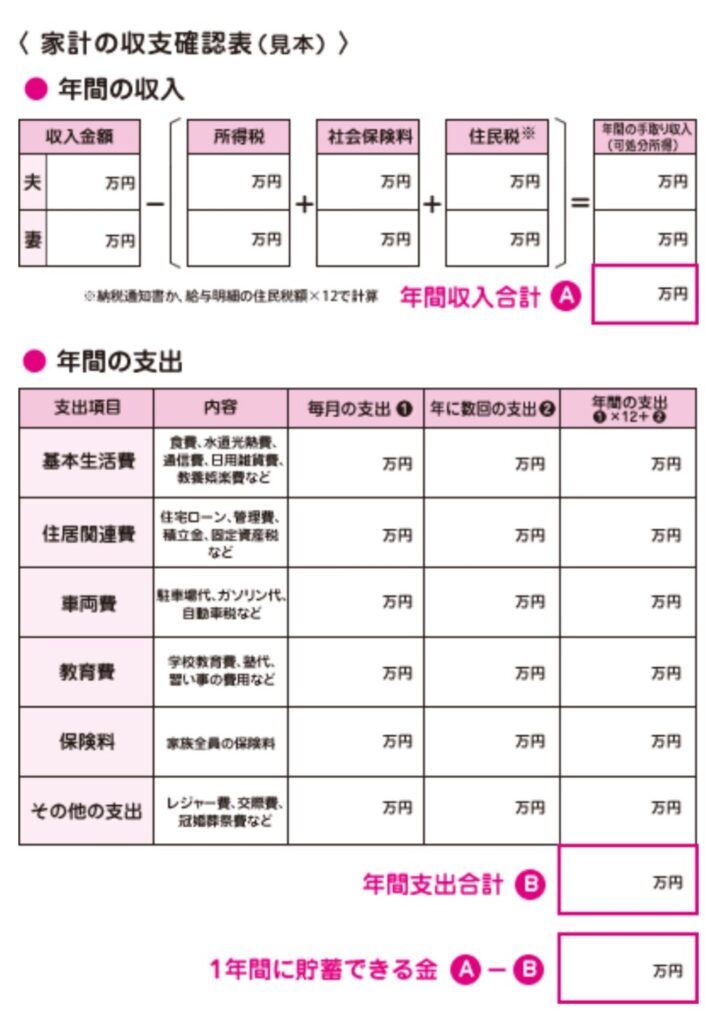
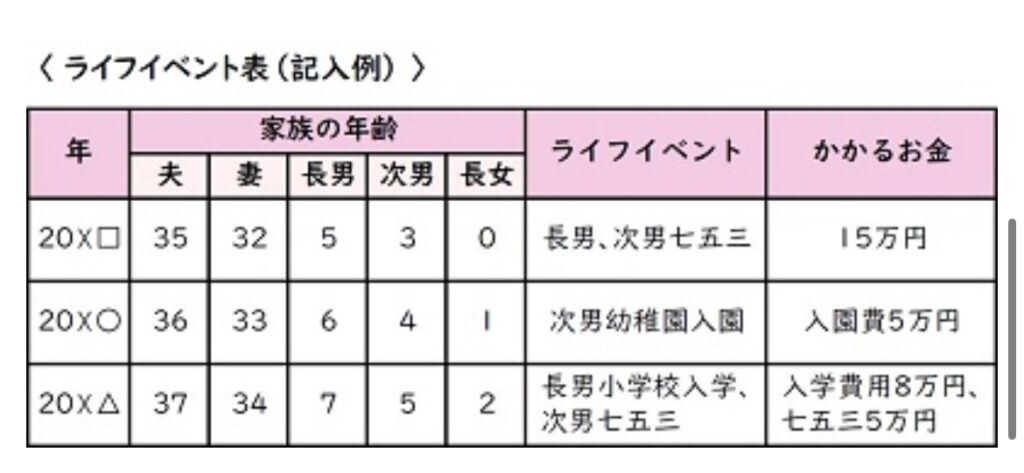
↓FP協会のHPにあるテンプレート(*エクセル版もあります)↓
【3ステップ】初心者でもできる「ライフプラン表」の具体的な作り方
それでは、実際に「ライフプラン表」をどうやって作っていくのか、3つのステップで分かりやすく解説します。
私も自分の住宅ローンを組むときに自作しましたが、正直それなりに時間はかかりました。
「自分の手で家計を丸裸にして構造を理解したい」という方はぜひ自作に挑戦してほしいですが、「忙しくて挫折しそう」「プロにサクッと作ってもらいたい」という方は、無理せず「無料のFP相談サービス」を利用するのも賢い選択肢です。
FPに相談する際には、保険の見直しもしてもらいましょう。(健康に関する保険以外に加え、車や家の保険の見直しも)
とうことで、まずは自作する場合の基本ステップを見ていきましょう!
ステップ①|「家計の収支確認表」を作る
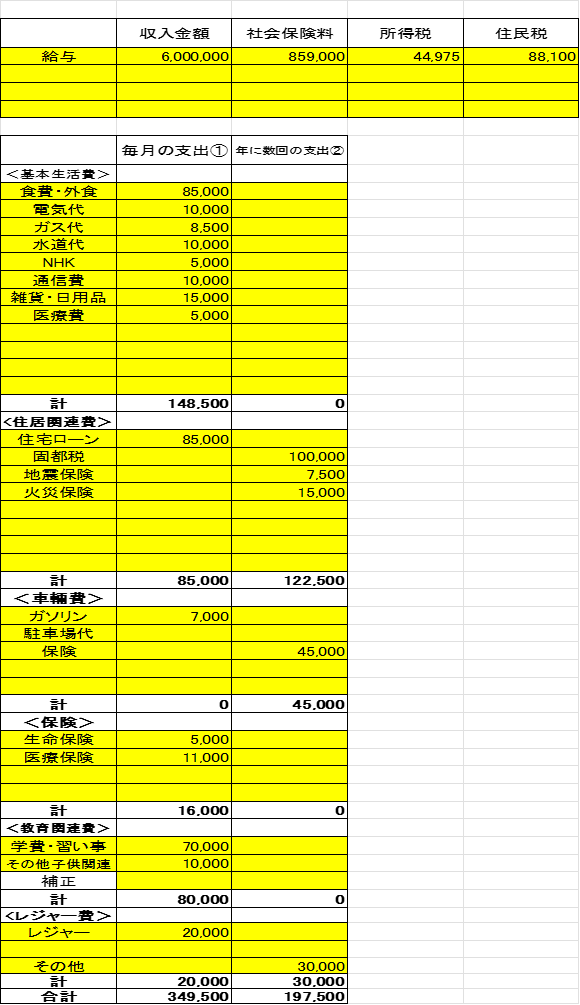
まずは「現在の家計の把握」からスタートです。
手取りの収入、毎月の決まった支出、そして年に数回発生する大きな支出(固定資産税や自動車税、年払い保険料など)を洗い出します。
日本FP協会のHPにあるテンプレートを使うのも良いですし、普段使っている家計簿アプリのデータを流用してもOK。
「正確な金額なんてわからない…」という項目があっても大丈夫です。
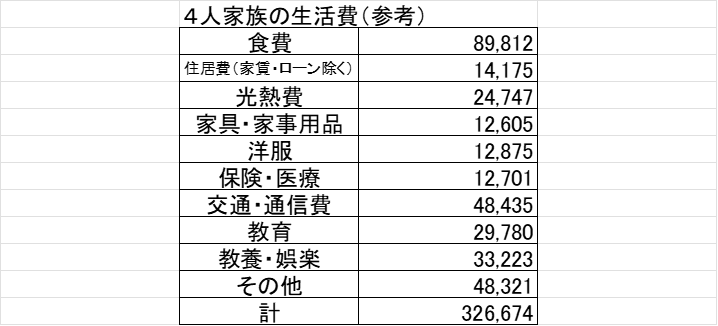
まずは分かる範囲で書き出し、分からない部分は一般的な平均生活費などを参考にしながら埋めていきましょう。
数値入力の参考に!
・収入金額は源泉徴収票の支払金額
・所得税は源泉徴収票の源泉徴収税額
・社会保険料は源泉の社会保険料等の金額
・住民税は源泉の(給与所得控除後の金額-所得控除後の金額)×10%
・年間収支={収入-(社保+税金)}-{(毎月の支出×12)+年に数回の支出}
・年に数回の支出の例⇒固定資産税・自動車税・年払いの保険料など
・住居費(ローン)は堅く見るなら、基準金利で返済額を引き直して入力する。(⇒参考記事)
以下に「オレ調の4人家族の生活費」も紹介しておきますね。
ステップ②|「ライフイベント表」を作る
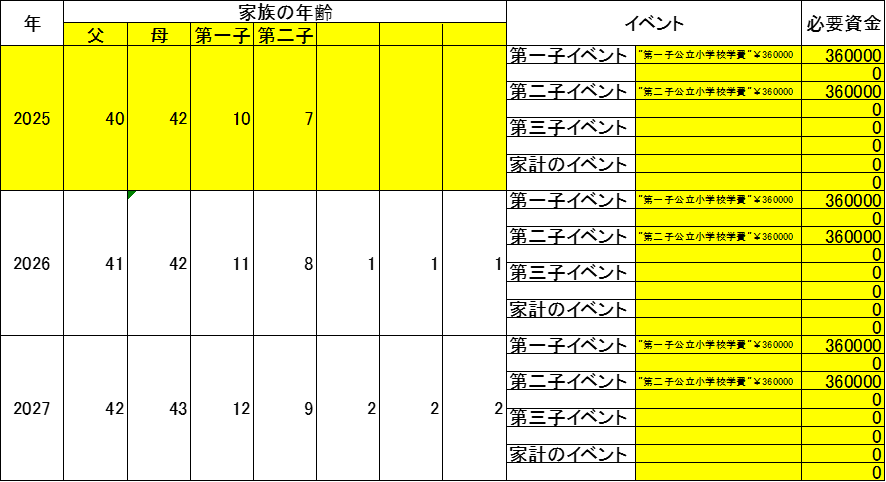
家計の収支がつかめたら、次は「ライフイベント表」の作成です。
こちらも日本FP協会のテンプレートが便利です。作業としては、「家族の年齢」と「その年に予想されるライフイベント」を数十年先まで書き出すだけ。
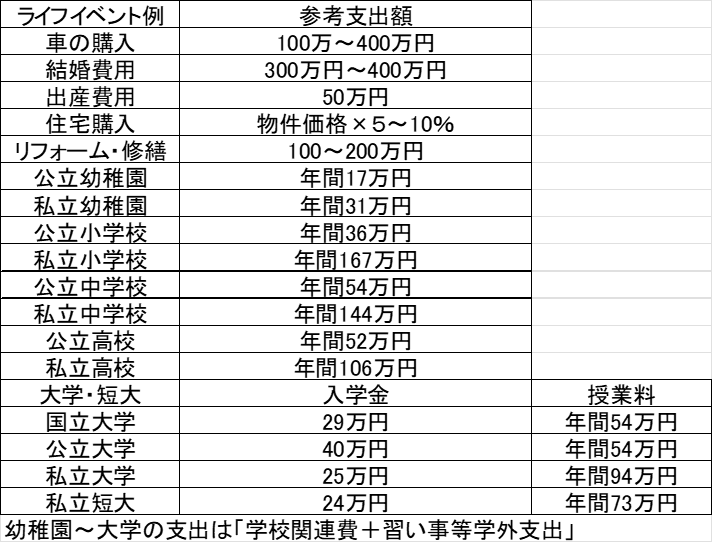
例えば…… ・子供の進学(入園、入学、受験、大学費用など) ・車の車検や買い替え時期 ・マイホームのメンテナンス(外壁塗装や設備の修繕)
思い当たる未来の予定をどんどん書き出してみましょう。
☟こちらも「オレ調のライフイベント例とその支出参考額」を載せておきます。
ステップ③|「家計のキャッシュフロー表」にまとめる
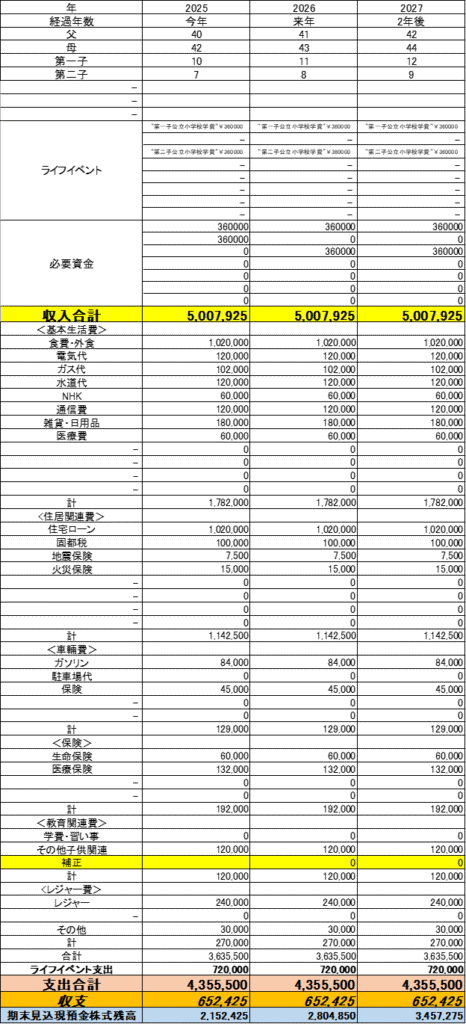
いよいよ最後、「家計のキャッシュフロー表」の作成です。
作業自体は、ステップ①の「家計収支」と、ステップ②の「ライフイベント費用」を1つの表にドッキングして転記するだけ。
ただし、数十年分の計算になるため、手書きではなくエクセル等の表計算ソフトを使うのが圧倒的にラクでおすすめです。
収支内容まで細かくは出せませんが金融庁の「ライフプランシミュレーター」がかなり使いやすかったので、これも参考にしてみてください。
家計の収支まで把握出来れば、かなり出来の良いシミュレーションが作成できるかと思います。
完成したけど、未完成… 年に1回は見直しておこう
ライフプラン表は一度作って終わり、ではありません。
物価や収入の変化、子供の進路の変更などに合わせて、年に1回(例えば年末や新年のタイミングなど)見直してアップデートしていくことが大切です。
生活費も毎年同じというわけにはいかないですし、ライフイベントもその時期が近くなるほど、費用も確実にわかるでしょう。
計画と実績を見直しながら、新たな計画(目標)を立てては達成に向けて歩み、達成できなかったことは、原因を突き止めて改善を図る…(会社経営みたいですね 笑)
ライフプラン表を作ると我が家が「未来に渡りお金が枯渇しないか?」がわかる!
実際にライフプラン表を完成させると、数あるライフイベントや住宅ローンを抱えながら、我が家の貯金がこの先本当に枯渇しないかが一目瞭然でわかるようになります。
子供の進学やイベント、車の車検や買い替え、マイホームの定期的な修繕など、人生では大きな出費が次々とやってきますよね。
ライフプラン表を作ると、それらのイベントや毎日の生活費、さらには毎月の住宅ローン返済が重なっても、将来の貯金残高がどう推移していくのかがすべて見える化されます。
ちなみに、銀行の住宅ローン審査は「現在の年収に対する返済額の比率」を見るだけで、各家庭の将来のライフイベントや細かな支出までは見てくれません。(比率だけは言い過ぎかもですけど…)
だからこそ、これからローンを組む方や返済中の方こそ、この表で「本当に無理なく返し続けられるか(=自分自身で審査)」を確認しておくことがめちゃくちゃ大事なんです。
「このままのペースでいけば我が家は大丈夫!」と確信して安心して暮らせるのか、「この時期の支出が重なるとちょっとヤバいかも…」と事前に気づけるのか。
いつピンチが来るか・お金が底をつきそうになるかが事前に分かるからこそ、今のうちから慌てずに対策や備え、改善に取り組める。
それこそが、ライフプラン表を作る最大のメリットです。


「自分で作る」か「プロに頼む」か?あなたに合った方法で一歩を踏み出そう!
ここまで「ライフプラン表の作り方とメリット」をご紹介してきましたが、いかがでしたでしょうか?
「よし、自分の手でしっかり家計を可視化してみよう!」と思った方もいれば、「興味はあるけれど、エクセルで数十年分の表を作るのは正直ちょっとハードルが高いな…」と感じた方もいるはずです。
ご自身の状況に合わせて、次の2つの方法から選んでみてくださいね。
① 自分の手でじっくり作ってみたい方へ
この記事の手順や日本FP協会のテンプレートを参考に、ぜひご自身のペースで挑戦してみてください。家計の構造が手に取るように分かり、お金のコントロール力がぐっと上がります。
「もっと体系的に家計やお金の仕組みを勉強してみたい!」という方は、私自身も取得したFP2級の参考書を片手に勉強してみるのも、一生モノの知識になって本当におすすめです。
② 「自分一人で作るのは難しそう…」と感じた方へ
「仕事や家事で忙しくてそこまで時間をかけられない」「プロに客観的な視点で我が家の家計を診断してほしい」という方は、無理して自作する必要はありません。
最近は、プロのファイナンシャルプランナーにライフプラン表の作成や家計診断をお願いできるサービスもあります。
プロの手を借りることで、自分では気づかなかった改善点が見つかることも多いですよ。(お声がかかれば、僕もやりますよ!有料で…)
まとめ|「ライフプラン表」を作って「将来のお金の不安」をクリアにしよう!
今回は、将来に必要なお金を見える化する「ライフプラン表」の作り方と、我が家の未来をチェックする方法をご紹介しました!
お金の不安や悩みの正体は、多くの場合「この先どうなるか分からない」という見えない恐怖から来ています。だからこそ、ライフプラン表を作って一度すべてを可視化してしまうのが一番の特効薬です。
我が家は「このままいけば大丈夫」なのか、「ちょっと早めに対策したほうがいい(黄信号)」のか。それを知るだけでも、モヤモヤした不安はスッと軽くなりますよ。
ぜひ、ご自身のやりやすい方法でライフプラン表を取り入れ、お金の不安に別れを告げていきましょう!
最後までお読みいただき、ありがとうございましたm(__)m
ブログ村ランキング参加中
クリックで応援して貰えたら嬉しいです!
 にほんブログ村
コメント