
当サイトのリンクは広告を含みます。
こんにちは! FP2級&住宅ローンアドバイザー、趣味:キャンプのけんおーじです。
「この先の金利上昇やインフレで、我が家の家計は本当に大丈夫か…?」
「住宅ローン、返していけるのか…?」
「子供の教育費が本格化するけど、貯金は足りる…?」
「老後資金って一体いくら必要…?」
長きにわたる人生では、大きなライフイベントや支出が次々とやってきますよね。
家計簿をつけていても、つけていなくても、頭の片隅で「うちの家計、このままで本当に大丈夫なのだろうか…」と、漠然とした将来への不安を抱える方は多いことでしょう。
でも、どうやって改善すべきか?何から手をつければいいのか…と考えてしまうのが現実。
そんなモヤモヤをスッキリ解消するために、FP2級の私が提案する施策は「ライフプラン表(キャッシュフロー表)」を作ること。
この表を作ることで、あなたの家計の未来のお金を「可視化」することが可能なんです。
以下、①ライフプラン表(キャッシュフロー表)を作るとわかること②その作成手順(3ステップ)③作成後にすべき行動等、を解説していきます!

「ライフプラン表」は、人生の事業計画表&資金繰り表!
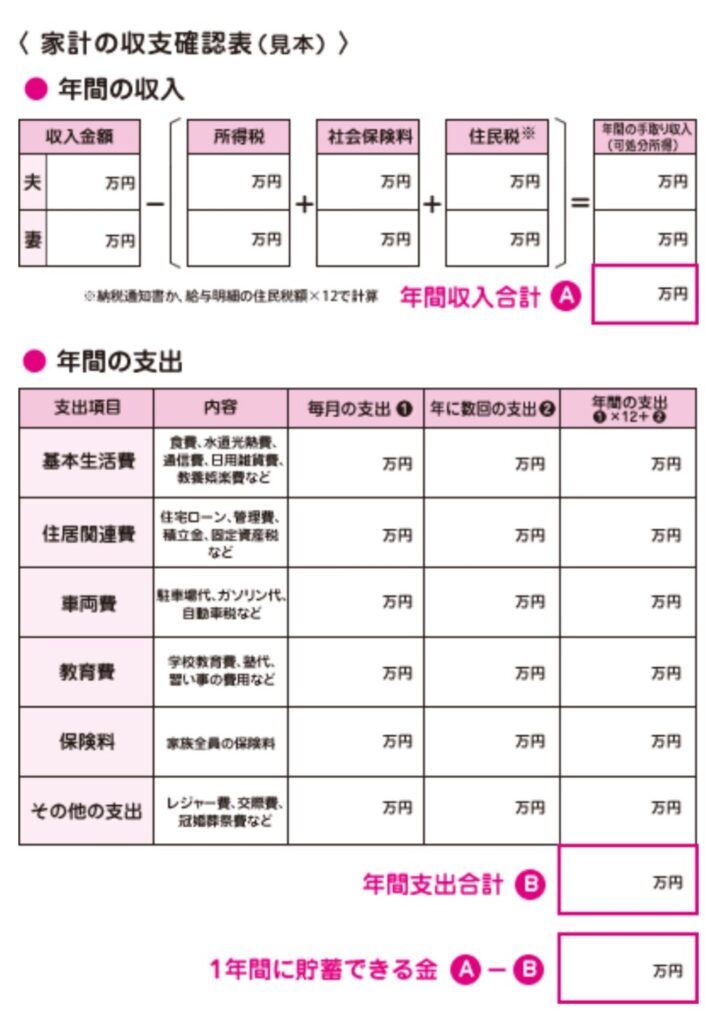
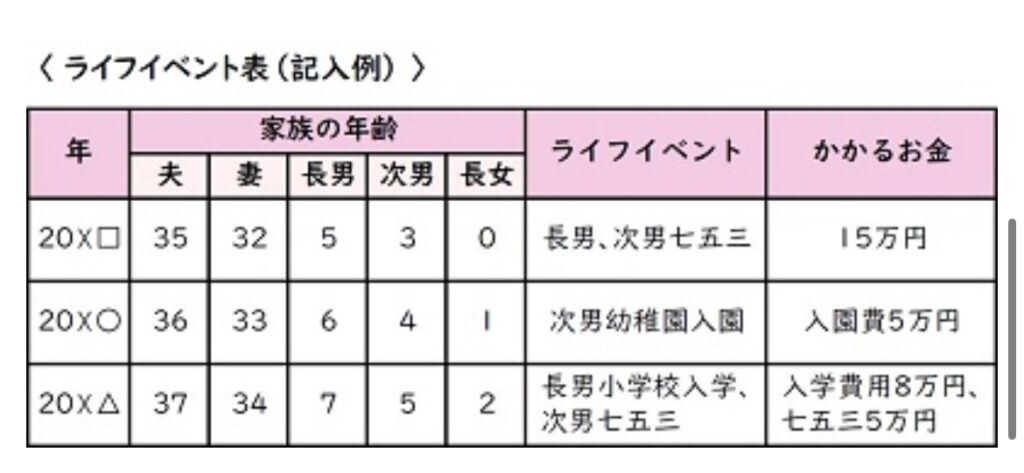
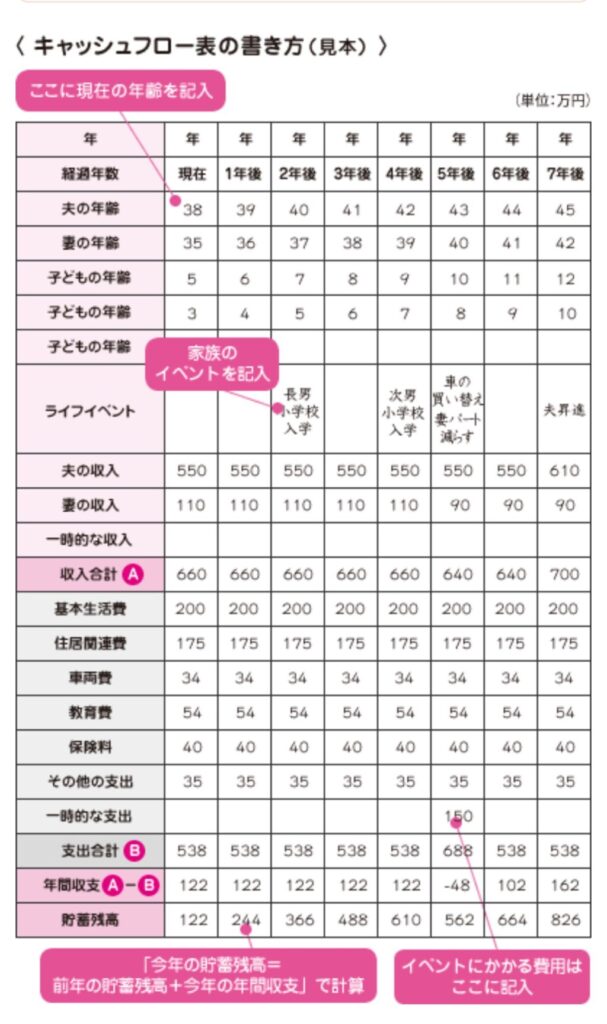
↑FP協会のHPにあるテンプレート(*エクセル版もあります)↑
将来のお金の不安を解消する第一歩が、「ライフプラン表(家計のキャッシュフロー表・ライフイベント表)」の作成です。
ライフプラン表とは、現在の家計収支と将来のライフイベントを組み合わせ、これからの貯金残高がどう推移していくかを予測・見える化する表のこと。
「会社の決算書みたいで難しそう…」と思われるかもしれませんが、安心してください。イメージとしては、「今月の家計簿をベースに、1年先、さらにその先の人生の収支カレンダーを作る作業」のようなものです。
ライフプラン表を作ると、我が家が「未来に渡りお金が枯渇しないか?」がわかる!
実際にライフプラン表を完成させると、数あるライフイベントや住宅ローンを抱えながら、我が家の貯金がこの先本当に枯渇しないかが一目瞭然でわかるようになります。
子供の進学やイベント、車の車検や買い替え、マイホームの定期的な修繕など、人生では大きな出費が次々とやってきますよね。
ライフプラン表を作ると、それらのイベントや毎日の生活費、さらには毎月の住宅ローン返済が重なっても、将来の貯金残高がどう推移していくのかがすべて見える化されます。
ちなみに、銀行の住宅ローン審査は「現在の年収に対する返済額の比率」を見るだけで、各家庭の将来のライフイベントや細かな支出までは見てくれません。(比率だけは言い過ぎかもですけど…)
だからこそ、これからローンを組む方や返済中の方こそ、この表で「本当に無理なく返し続けられるか(=自分自身で審査)」を確認しておくことがめちゃくちゃ大事なんです。
「このままのペースでいけば我が家は大丈夫!」と確信して安心して暮らせるのか、「この時期の支出が重なるとちょっとヤバいかも…」と事前に気づけるのか。
いつピンチが来るか・お金が底をつきそうになるかが事前に分かるからこそ、今のうちから慌てずに対策や備え、改善に取り組める。
それこそが、ライフプラン表を作る最大のメリットです。
【3ステップ】初心者でもできる「ライフプラン表」の具体的な作り方
それでは、実際に「ライフプラン表」をどうやって作っていくのか、3つのステップで分かりやすく解説します。
私も自分の住宅ローンを組むときに自作しましたが、正直それなりに時間はかかりました。
ただ、これを作ったことで「保険を見直そう!」とか「携帯のキャリアを見直そう!」と思い、実際に見直しまでやったんですよね。(作成のきっかけは、住宅ローンでしたけど)
「自分の手で家計を丸裸にして構造を理解したい」という方はぜひ自作に挑戦してほしいですが、「忙しくて挫折しそう」「プロにサクッと作ってもらいたい」という方は、無理せず「無料のFP相談サービス」を利用するのも賢い選択肢です。
とうことで、まずは自作する場合の基本ステップを見ていきましょう!
☟金融庁の機能も使いやすいですよ☟
金融庁のライフプランシミュレーター
ステップ①|「家計の収支確認表」を作る
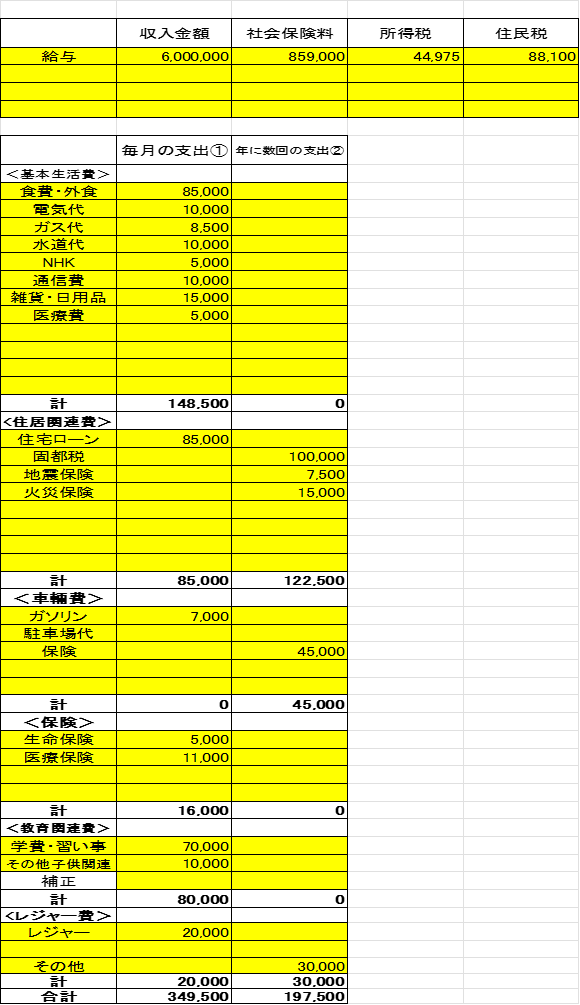
まずは「現在の家計の把握」からスタートです。
手取りの収入、毎月の決まった支出、そして年に数回発生する大きな支出(固定資産税や自動車税、年払い保険料など)を洗い出します。
日本FP協会のHPにあるテンプレートを使うのも良いですし、普段使っている家計簿アプリのデータを流用してもOK。
「正確な金額なんてわからない…」という項目があっても大丈夫です。
まずは分かる範囲で書き出し、分からない部分は一般的な平均生活費などを参考にしながら埋めていきましょう。
数値入力の参考に!
・収入金額は源泉徴収票の支払金額
・所得税は源泉徴収票の源泉徴収税額
・社会保険料は源泉の社会保険料等の金額
・住民税は源泉の(給与所得控除後の金額-所得控除後の金額)×10%
・年間収支={収入-(社保+税金)}-{(毎月の支出×12)+年に数回の支出}
・年に数回の支出の例⇒固定資産税・自動車税・年払いの保険料など
・住居費(ローン)は堅く見るなら、基準金利で返済額を引き直して入力する。(⇒参考記事)
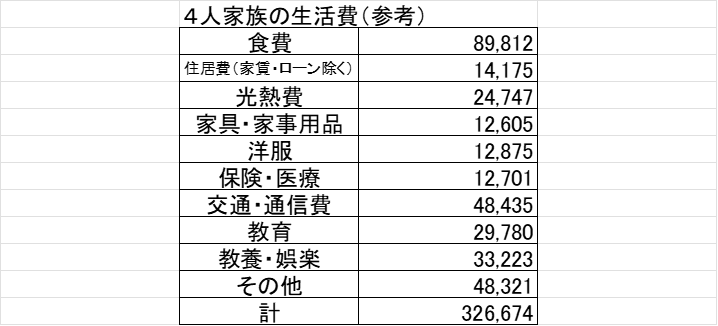
以下に「オレ調の4人家族の生活費」も紹介しておきますね。
ステップ②|「ライフイベント表」を作る
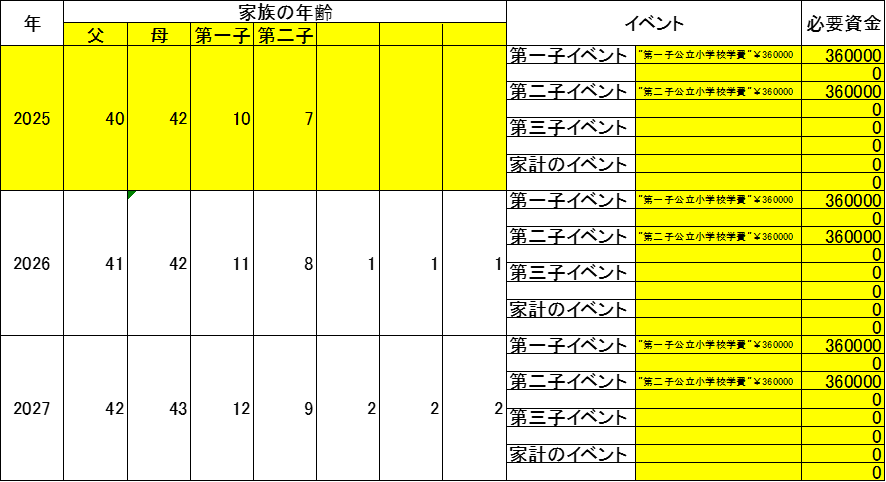
家計の収支がつかめたら、次は「ライフイベント表」の作成です。
こちらも日本FP協会のテンプレートが便利です。作業としては、「家族の年齢」と「その年に予想されるライフイベント」を数十年先まで書き出すだけ。
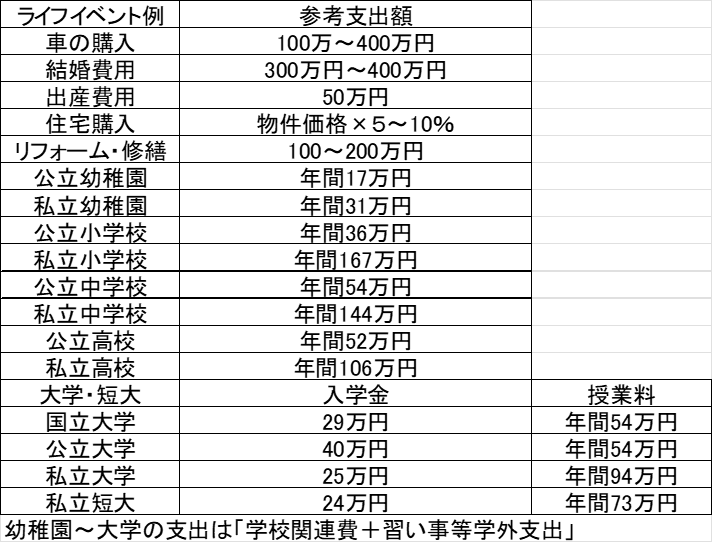
例えば…… ・子供の進学(入園、入学、受験、大学費用など) ・車の車検や買い替え時期 ・マイホームのメンテナンス(外壁塗装や設備の修繕)
思い当たる未来の予定をどんどん書き出してみましょう。
☟こちらも「オレ調のライフイベント例とその支出参考額」を載せておきます。
ステップ③|「家計のキャッシュフロー表」にまとめる
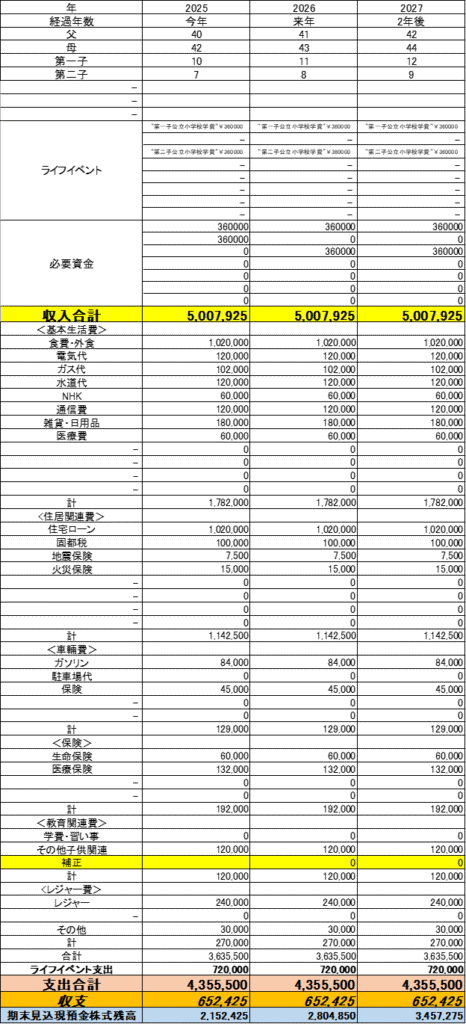
いよいよ最後、「家計のキャッシュフロー表」の作成です。
作業自体は、ステップ①の「家計収支」と、ステップ②の「ライフイベント費用」を1つの表にドッキングして転記するだけ。
ただし、数十年分の計算になるため、手書きではなくエクセル等の表計算ソフトを使うのが圧倒的にラクでおすすめです。
収支内容まで細かくは出せませんが、先に紹介した金融庁の「ライフプランシミュレーター」がかなり使いやすかったので、これも参考にしてみてください。
家計の収支まで把握出来れば、けっこう出来の良いシミュレーションが作成できるかと思います。
完成したけど、未完成… 年に1回は見直しておこう
ライフプラン表は一度作って終わり、ではありません。
物価や収入の変化、子供の進路の変更などに合わせて、年に1回(例えば年末や新年のタイミングなど)見直してアップデートしていくことが大切です。
生活費も毎年同じというわけにはいかないですし、ライフイベントもその時期が近くなるほど、費用も確実にわかるでしょう。
計画と実績を見直しながら、新たな計画(目標)を立てては達成に向けて歩み、達成できなかったことは、原因を突き止めて改善を図る…(会社経営みたいですね 笑)
「自分で作る」か「プロに頼む」か?あなたに合った方法で一歩を踏み出そう!
ここまで「ライフプラン表の作り方とメリット」をご紹介してきましたが、いかがでしたでしょうか?
「よし、自分の手でしっかり家計を可視化してみよう!」と思った方もいれば、「興味はあるけれど、エクセルで数十年分の表を作るのは正直ちょっとハードルが高いな…」と感じた方もいるはずです。
ご自身の状況に合わせて、次の2つの方法から選んでみてくださいね。
① 自分の手でじっくり作ってみたい方へ
この記事の手順や日本FP協会のテンプレートを参考に、ぜひご自身のペースで挑戦してみてください。家計の構造が手に取るように分かり、お金のコントロール力がぐっと上がります。
「もっと体系的に家計やお金の仕組みを勉強してみたい!」という方は、私自身も取得したFP2級の参考書を片手に勉強してみるのも、一生モノの知識になって本当におすすめです。
② 「自分一人で作るのは難しそう…」と感じた方へ
「仕事や家事で忙しくてそこまで時間をかけられない」「プロに客観的な視点で我が家の家計を診断してほしい」という方は、無理して自作する必要はありません。
最近は、プロのファイナンシャルプランナーにライフプラン表の作成や家計診断をお願いできるサービスもあります。
プロの手を借りることで、自分では気づかなかった改善点が見つかることも多いですよ。(お声がかかれば、僕もやりますよ!有料で…)
ライフプラン表を作ったあとに待つ「2つの未来」と対策
実際にライフプラン表を埋めていくと、ご家庭の未来の通帳残高がどうなるかによって、大きく分けて2つの現実(パターン)に直面することになります。
もしあなたの表が「ちょっと赤字になりそう…」という結果であっても、逆に「今のままでも余裕がありそう」という結果であっても、ここからのアクションが非常に重要です。
パターン①:現状は「特に不安なし(黒字キープ)」の場合
「シミュレーションしてみたら、特に大きな赤字もなく、老後資金までしっかり貯まりそうだった!」という素晴らしい結果だった方もいるでしょう。
それなら一安心ですが、「現状不安がない人こそ、今のうちに見直せるものは見直しておく」ことを強くおすすめします。
なぜなら、ライフプラン表の数字はあくまで「今の前提条件」で計算した仮のものだからです。
今後、さらなる物価高や想定外の出費がやってきたとき、今組んでいるローンや固定費が無駄に重いと、せっかくの余裕が削られてしまいます。
給与収入に生活を依存しているなら、働けなくなってしまった時は……
不安がない今だからこそ、心に余裕を持って住宅ローンや保険・各種固定費をフラットに見直し、「さらに盤石な家計」へとアップデートしておきましょう。
パターン②:将来の家計収支に「不安・赤字の兆候」があった場合
「このままの生活コストだと、子供の進学と車の買い替えが重なる時期に貯金が底をつきそう…」そんな不安が見えてしまったら、ショックを受けますね…。
でも「事前にピンチが分かった=大金星」です。
打てる対策は大きく分けて「収入を増やすこと」と「支出を減らすこと」の2つしかありませんので、今から取り組みましょう。
「やれることはまだある!」と気づけた瞬間から、家計の舵取りはあなた自身の手に戻ってきます。
収入を増やす(転職・副業・投資等)
・転職を検討する
今の会社でのキャリアや給与水準を見直し、思い切ってステップアップを狙う。
・副業(本業外の収入)を始める
会社の給与だけに頼らず、資産運用(投資)やブログ・SNSといった個人で稼ぐ力を育てる。
・夫婦で働く
世帯のどちらかしか収入を得ていないのであれば、無理のない範囲で共働きにするのもひとつの方法。
株式、為替(FX)、株価指数
暗号資産、金や原油まで取引可能!
\DMM.COM証券/


支出を見直す(大きな住居費・保険等、固定費の見直し)
・負担が大きい住居費や保険を中心に見直す
住宅ローンがあれば、住宅ローンの借換えを検討する。保険も、本当にその保障が必要か、掛け捨てや適正な額に絞り込む。 携帯も格安SIMやプラン変更で、毎月の固定費をスリムにする。
\審査重要項目の項は、是非チェックを/

まとめ|「ライフプラン表」を作って「将来のお金の不安」をクリアにしよう!
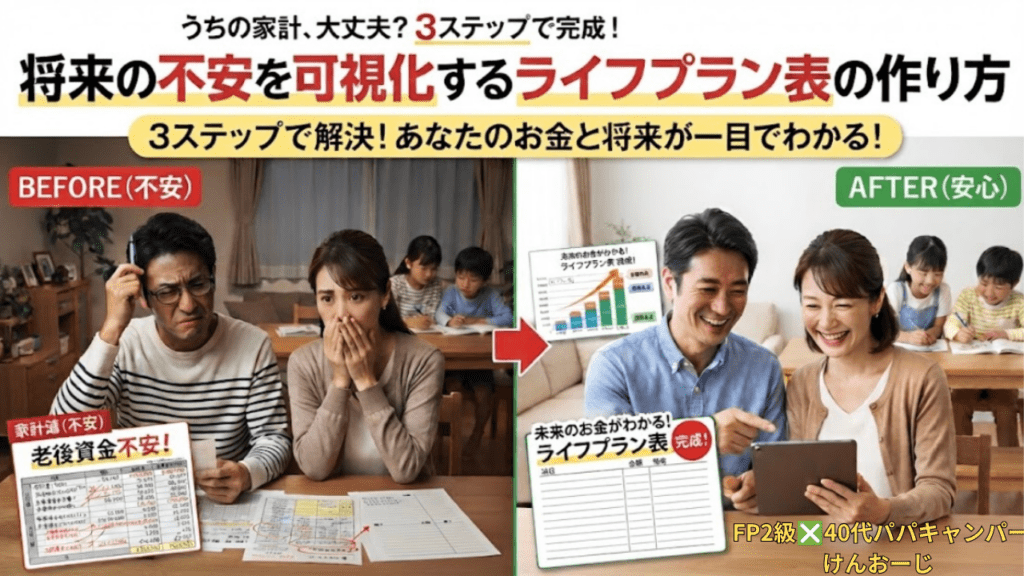
今回は、将来に必要なお金を見える化する「ライフプラン表」の作り方と、我が家の未来をチェックする方法をご紹介しました!
お金の不安や悩みの正体は、多くの場合「この先どうなるか分からない」という見えない恐怖から来ています。だからこそ、ライフプラン表を作って一度すべてを可視化してしまうのが一番の特効薬です。
我が家は「このままいけば大丈夫」なのか、「ちょっと早めに対策したほうがいい(黄信号)」のか。それを知るだけでも、モヤモヤした不安はスッと軽くなりますよ。
ぜひ、ご自身のやりやすい方法でライフプラン表を取り入れ、お金の不安に別れを告げていきましょう!
最後までお読みいただき、ありがとうございましたm(__)m
ブログ村ランキング参加中
クリックで応援して貰えたら嬉しいです!
 にほんブログ村
コメント