
当サイトのリンクは広告を含みます
こんにちは、FP2級・住宅ローンアドバイザー&趣味:キャンプの40代パパ「けんおーじ」です。
「最近のニュースでは、欧米は再び利上げ、日本も利上げペースを加速って聞くし、このままで本当に住宅ローンの返済、大丈夫なのかな…?」
マイホームを変動金利で買って数年が経ち、世の中の金利上昇ムードを聞くたびに、なんとも言えないモヤモヤや不安を感じていませんか?
「今のうちに固定金利に借り換えた方がいいのか?」ネットやSNSを見れば、情報が乱立していて、余計に頭が痛くなりますよね。
結論からお伝えすると、世の中の金利が上がったからといって、パニックにならずに「一度、返済額の試算」をしてみることをオススメします。
この記事では、変動金利の「5年ルールと1.25倍ルール」を整理したうえで、あなたが本当に借り換えるべきなのか、それとも変動のまま堂々と構えていていいのかを、数字ベースの正しい判断基準とともに解説します。
変動金利の「5年ルール」と「1.25倍ルール」の仕組み
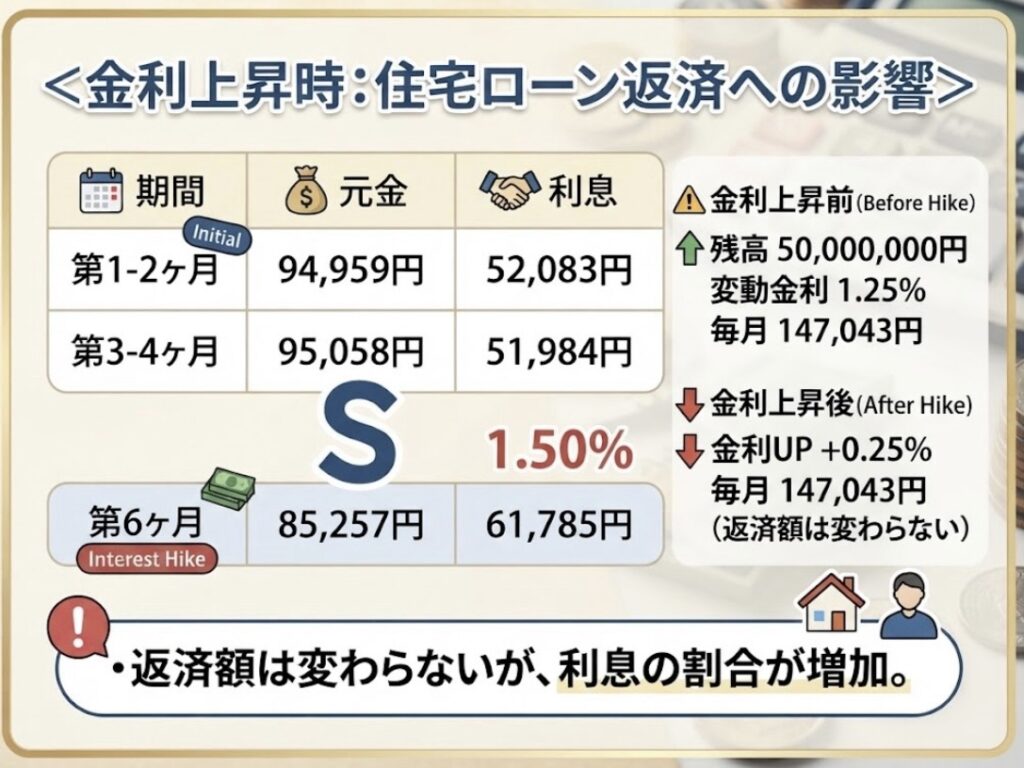
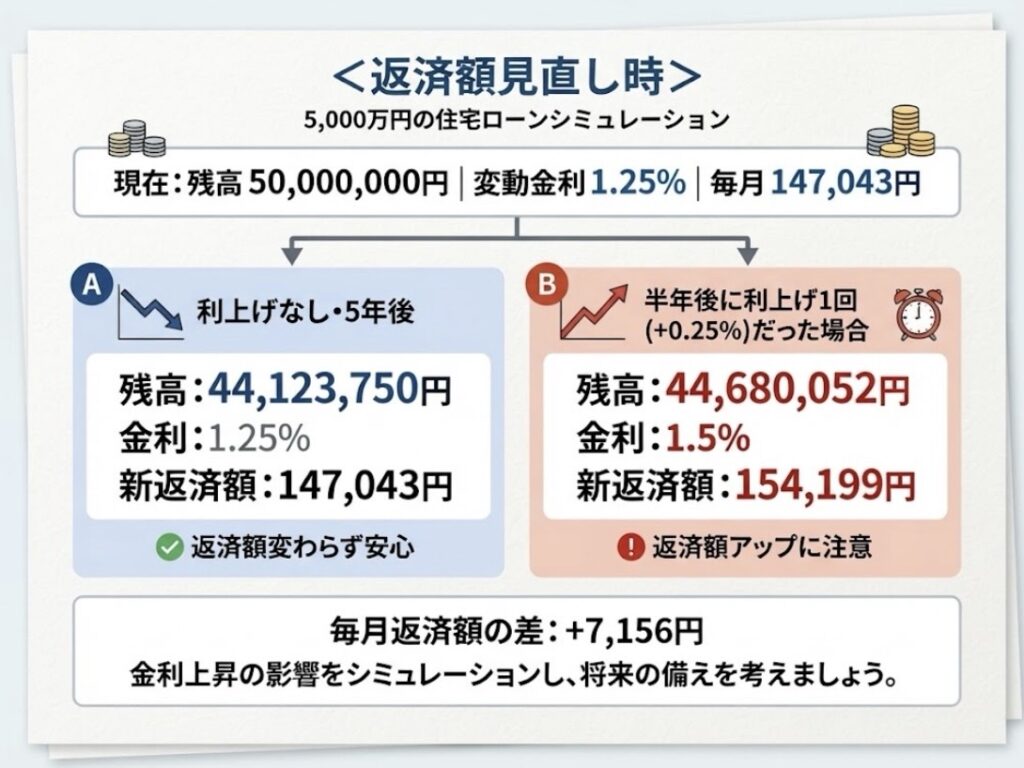
「変動金利には5年ルールがあるから、金利が上がってもすぐには毎月の支払いが変わらないから平気!」 そんな言葉をよく耳にします。
果たして本当にそうでしょうか?この5年ルールと1.25倍ルールについて、ここで整理しておきましょう。
半年に1回の「金利見直し」と、5年に1回の「返済額見直し」
変動金利には、実は2つの異なるスケジュールが存在します。
- 金利の見直し(半年に1回)
世の中の金利の動きに合わせて、銀行が設定する「適用金利」自体は半年に1回見直され、実際に上がったり下がったりします。 - 返済額の見直し(5年に1回)
ただ、半年に1回の見直しで金利が上がったとしても、「返済額の見直しは5年毎となるため、毎月の返済額そのものは変えずに据え置く」というルール(5年ルール)が多くの民間銀行にあります。
一見すると「5年間は支払い額が変わらなくてラッキー」と思えますが、ここに大きな罠があります。
金利上昇後、毎月の支払額(例えば10万円)が同じであっても、金利自体は上がっているため、支払額の中に占める「利息の割合」が上がります。
つまり、「毎月の支払額は同じなのに、その中で元本の返済に充てられる分がどんどん削られていく」という状態が裏で進行しています。
*1.25倍ルールを定めていない金融機関もあります。
「1.25倍ルール」と「未払利息」
そして5年が経つと、その時点での「残りの借入残高」と「その時の金利」をベースに、毎月の返済額が引き直されます。
ここで急激な金利上昇により、返済額が急増する事となった場合に発動するのが「1.25倍ルール(直前の返済額の1.25倍までしか一度に上げない)」。
ホッとするように聞こえる仕組みですが、金利上昇が続く限り返済額増・支払い利息増となることには変わりありません。
そして、大幅な金利上昇により、返済額の全てを金利で埋め尽くして、なお利息の方が大きい場合に発生するのが「未払い利息」。*ここまでいくのは、本当にだれも望まない相当な利上げ。
この未払い利息が発生した場合は、最後に一括返済というのが一般的。
とはいえ、現代の日本の金利上昇局面において、日銀の利上げも0.25%刻みでかなり慎重に行っています。(利上げしつつも、経済・家計への影響に相当配慮していると感じる)
「未払い利息で破産する」といった極端な煽りに過剰に怯える必要はないように感じますが、「金利が上がれば、確実に元金の減りが遅くなり、トータルの支払いは重くなる」という事実は冷静に押さえておく必要があるかと考えます。
すぐ確認!我が家の「返済比率を基準金利(約3%)」で算出してみよう
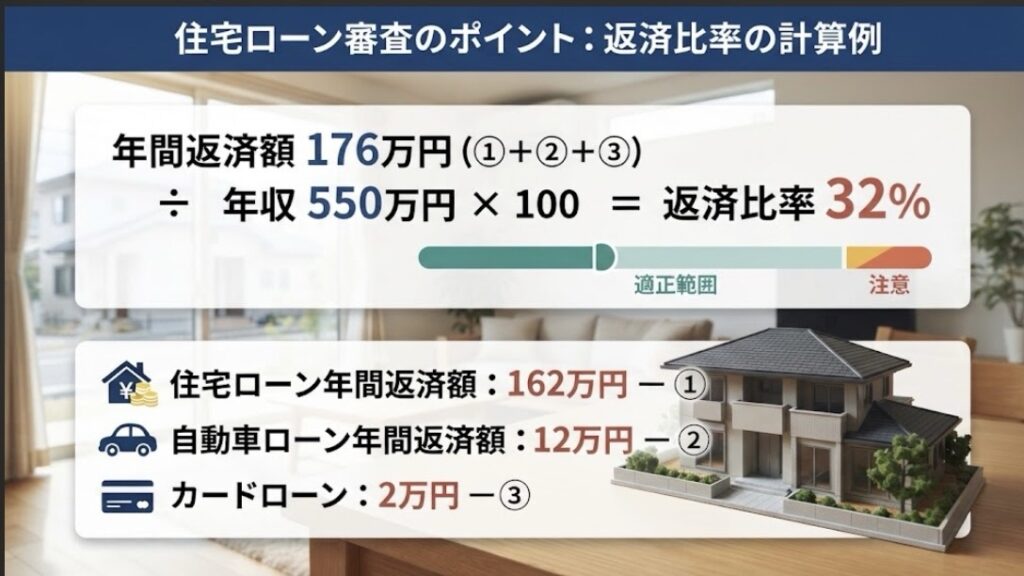
変動金利が上がっていくニュースを見ると「固定に変えなきゃ!」と焦りますが、まずは深呼吸して、ご自身の家計の「実力」を数字ではじき出してみましょう。
ここで使ってほしいのが、実際に適用されている低い金利ではなく、銀行の「基準金利(店頭金利)」です。
返済比率の算出については
\こちらの記事も参考に/

なぜ「基準金利」で計算するのか?
多くの人は「今の低い金利(適用金利)で毎月いくら払っているか」だけに注目しがちです。
しかし、将来的に金利が上昇した世界を想定するなら、適用金利より高い「基準金利」ベースでシミュレーションするのが最も安全かつ確実な物差しになります。
基準金利を調べるのが手間だったら、政策金利+2%くらいで。現在だと、1.25%+2%=3.125%
- 返済負担率(返済比率)の計算方法: 年間ローン返済額 ÷ 年収
- 目指すべきライン: この基準金利ベースで返済比率「30%以内」
基準金利算出の返済額で返済比率30%以内なら、返済余力はある
もし、今の借入残高と期間のまま、基準金利(高めの金利)で計算し直しても返済比率が30%以内に収まるのであれば、仮に今後世の中の金利が上がったとしても、あなたの家計にはまだ返済を耐え抜く余力があります。
「金利が上がるかもしれない」という漠然とした恐怖に流されず、数字上で耐えられる裏付けがあるなら、パニックになって慌てる必要は一切ないのです。
それでも「固定金利」にしたいなら借り換えを検討する
基準金利で計算してもなお、「やっぱり夜も眠れないほど不安だ」「子供の教育費のピークと金利上昇が重なったら耐えられる気がしない」と感じるなら…
心理的メリットを優先し、変動金利から固定金利への借り換えを検討してもいいでしょう。
借り換えシミュレーションをする
諸費用がどれくらいかかるか?新金利での返済額はどのくらいか?をしっかりと試算してみましょう。
以下、借り換えで発生する諸費用の例(残高の約3%)です。
- 現在の銀行に対する「一括繰上返済手数料」
- 新しく借り換える銀行の「事務手数料」や「保証料」
- 抵当権の抹消・設定に関する「登記費用」
借入に乗せて対応するか?借入に乗せずに一括で支払うか?等も事前に考えておきましょう。
\借換試算はこちらもチェック/

コスト増でも「固定金利が安心」なら借り換える
当たり前のことですが、現在の低金利な変動金利から、安心感のある固定金利(または全期間固定)へ乗り換えると、適用される金利は高くなり、毎月の返済額は間違いなく今より増えます。
「精神的な安心代」として毎月の負担増を受け入れる覚悟があるかどうかが、固定への借り換えにおける最大の分かれ道です。
将来のモヤモヤをスッキリさせるなら「ライフプラン表」を作ってみよう
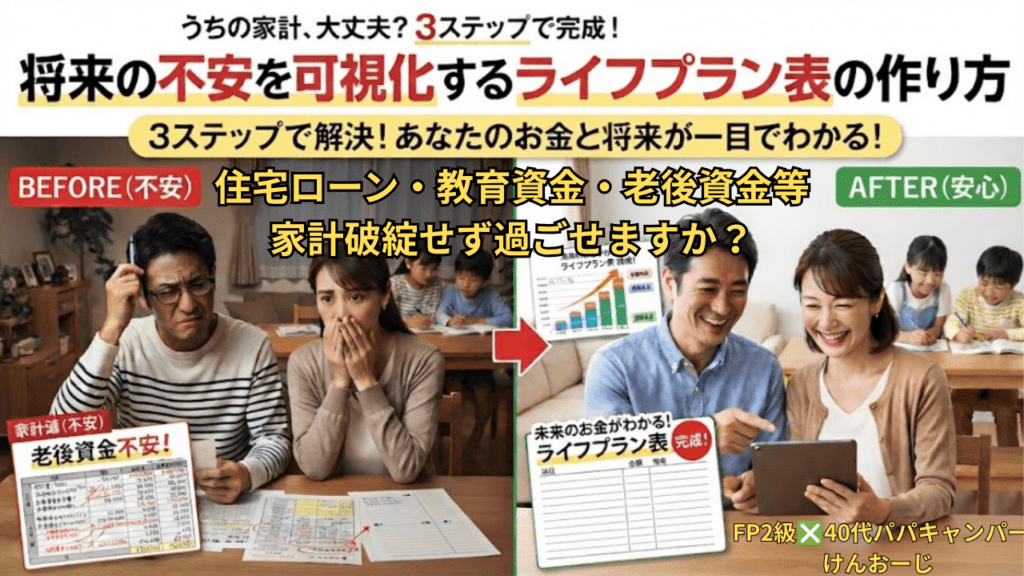
住宅ローンの金利や借り換えのことで頭がいっぱいになりがちですが、私たちが向き合うべきなのはローン単体ではありません。
- 子どもの進学や塾代のピークはいつ来るか?
- 車の買い替えや家族旅行の予定は?
- 自分や配偶者の収入の増減、退職のタイミングは?
こうした、これからの人生で起こるすべてのイベントにかかるお金を一つの表にまとめたものが「ライフプラン表」です。
金利が仮に上がったとしても、我が家の家計全体で何年目にどれくらいのキャッシュが残り、どこで赤字になるリスクがあるのかが可視化されていれば、なんとなくの不安に怯える必要はなくなります。
マイホーム持ちたい・持っているというかたは、ぜひ一度、我が家の未来の地図(ライフプラン表)を描いてみてください。
見えない不安が可視化され、実は家計には余裕があるかもしれませんし、余裕がなかったとしても、取るべき改善策が見え、行動に移せるかと思います!
\作り方はこちらで解説/

まとめ:煽りに流されず、数字で冷静に判断して後悔しないマイホーム計画を
今回は、金利急騰時代における変動金利の仕組みと、固定金利への借り換えを検討する際の判断基準について解説しました。
最後に、大切なポイントをもう一度おさらいしておきます。
- 変動金利には「5年ルール」と「1.25倍ルール」があるが、支払い免除ではない。
- ニュースの煽りに怯える前に、まずは自分の家の返済比率を「基準金利」ではじいてみる。
- 基準金利で返済比率が30%以内に収まるなら、まだ金利上昇に耐える余力ありと落ち着く。
- それでも固定にしたい場合は、毎月の返済額増覚悟で借り換えを検討する。
住宅ローンは、あなたの人生を縛るものではなく、家族の幸せな暮らしを支えるための道具です。
世間の噂や恐怖心に振り回されず、ご自身の家計の数字と真摯に向き合って、後悔のない選択をしてくださいね!
ブログ村ランキング参加中
クリックで応援して貰えたら嬉しいです!
 にほんブログ村
コメント